実務ガイド
一人社長も自分の年末調整は必要?令和8年分の期限とやり方
PRこのページにはアフィリエイトリンクが含まれます。広告について
結論
向いている
自分に役員報酬を払い、年末調整を自分で済ませたい一人社長
向いていない
従業員の年末調整もする会社(この記事は社長1人分だけ)
確認したこと・未確認のこと
実際に確認
- 役員も扶養控除等申告書を出せば年末調整の対象(国税庁)
- 令和8年分は新しい控除を12月の年末調整で反映(国税庁)
- 給与支払報告書を出せば税務署に源泉徴収票は不要(令和8年分から)
- freeeの付帯の人事労務で令和7年分を完了(自社)
未確認
- 3社の令和8年分の年末調整の画面
- freee付帯版の「年末調整の電子申告」が指す範囲
- マネーフォワードで年末調整の電子申告ができるか
- 弥生給与 Nextの令和8年分プログラムの公開日
この記事を検証した条件(2026年9月28日)
公開 / 最終確認
- 国税庁「令和8年分 年末調整のしかた」「法定調書の作成と提出の手引」を確認(2026-09-28)
- 改正Q&A(令和8年5月)とみなし提出Q&A(令和8年4月)を確認(2026-09-28)
- freee・マネーフォワード・弥生の料金ページとヘルプを確認(2026-09-28)
- 私の会社の令和7年分の年末調整(freee、会計プラン付帯の人事労務)の記録を閲覧(2026-09-28)
この記事の目次(8項目)
従業員がいなくても、自分に役員報酬を払っていれば、年末に「自分の年末調整はどうするのか」で手が止まります。
結論から言うと、会社に扶養控除等申告書を出していて、報酬が年2,000万円以下なら、会社として自分の年末調整をします。令和8年分は、基礎控除の引上げなどが、12月の年末調整で初めて反映されます。
この記事は、自分に役員報酬を払い、経理を自分でしている一人社長(合同会社の代表社員を含む)向けです。
役員の年末調整は、しなくてもいい?
扶養控除等申告書を会社に出していて、報酬が年2,000万円以下なら、会社が年末調整をします。給与が会社1か所からだけなら、申告書を出して年末調整を受けるのが国税庁の想定です。
国税庁は、年末調整を「役員または使用人」の給与から天引きした所得税を、1年分の税額と精算する手続きと説明しています。合同会社の業務執行社員(代表社員)も、この「役員」に当たります。所得税法190条も、過不足を精算して納めるのは給与の支払者、つまり会社だと定めています。
年末調整をしないで、確定申告でまとめて済ませてもいいですか?
国税庁の資料で、確定申告で精算するとされているのは、年末調整の対象にならない人です。申告書を出しているなら、年末調整は会社の手続きです。
対象にならないのは、次の人です。
- その年の報酬が2,000万円を超える人
- 会社に扶養控除等申告書を出していない人(所得税法190条は、申告書を出した人を年末調整の対象としています)
この場合は、自分で確定申告をして税額を精算することになります。
申告書をまだ出していなくても、年末調整を行うときまでに出せば、それに基づいて年末調整をします。
いつまでに何をする?12月と1月の期限
年末調整は、その年最後に報酬を払うときに行います。通常は12月です。令和8年分の期限は次のとおりです。
| 期限 | やること |
|---|---|
| その年最後の報酬を払うとき(通常は12月) | 年末調整をする |
| 令和9年1月12日(火) | 年末調整をした月の源泉所得税を納める |
| 令和9年1月20日(水) | 納期の特例を受けている場合は、1月12日の代わりにこの日。7〜12月分をまとめて納める |
| 令和9年2月1日(月) | 市区町村に給与支払報告書を出す。本人(自分)に源泉徴収票を渡す |
| 令和9年の最初の報酬の前日まで | 令和9年分の扶養控除等申告書を会社に出す |
納期の特例は、給与を払う相手(支給人員)が常時10人未満の会社が、税務署の承認を受けて、源泉所得税を半年分まとめて納められる特例です。
令和8年分は何が変わる?
令和8年度の税制改正で、基礎控除の引上げなどが決まりました。令和8年12月1日に施行され、令和8年分の所得税から適用されます。
11月までの毎月の源泉徴収は、今までと変わりません。新しい控除は、12月の年末調整で初めて反映されます。1年分の税額を新しい控除で計算し、11月までの天引きとの差を精算します。
基礎控除は次のように変わります。令和8年分の金額は令和8・9年分のもので、令和10年分以後はまた変わります。
| 合計所得金額(カッコ内は、令和8年分で収入が給与だけの場合の年収) | 令和7年分 | 令和8年分 |
|---|---|---|
| 132万円以下(206万円以下) | 95万円 | 104万円 |
| 132万円超336万円以下(206万円超475万1,999円以下) | 88万円 | 104万円 |
| 336万円超489万円以下(475万1,999円超665万5,556円以下) | 68万円 | 104万円 |
| 489万円超655万円以下(665万5,556円超850万円以下) | 63万円 | 67万円 |
| 655万円超2,350万円以下(850万円超2,545万円以下) | 58万円 | 62万円 |
ほかに変わった点は3つです。
- 給与所得控除の最低額が65万円から74万円になります。報酬が年220万円以下なら、給与所得控除は74万円です(令和8・9年分)。
- 家族を扶養に入れるときの所得の上限が、58万円以下から62万円以下になります。収入が給与だけなら、年123万円以下から136万円以下です。新しく条件を満たした家族がいれば、扶養控除等(異動)申告書を出します。
- 23歳未満の扶養親族がいる人は、平成24年以後に結んだ契約(新生命保険料)の一般生命保険料控除の上限が6万円になります(令和8・9年分)。
申告書の名前は令和7年分と同じです。基礎控除申告書などをまとめた兼用の様式は、控除額の欄が変わっています。右上に「令和8年12月年末調整用」とある令和8年分の様式を使います。
最後の報酬が11月30日以前の年は注意
最後の報酬を令和8年11月30日以前に払うと、その年末調整には新しい控除が適用されません。新しい控除を受けるには、確定申告などが必要です。
自分でやる年末調整のやり方は?4つの手順
一人社長は、申告書を書く本人と、受け取って計算する会社が同じです。国税庁の手順は、次の4つです。
- 令和8年分の申告書を書く
基礎控除申告書などの兼用様式を書きます。令和8年の最初の報酬のときに扶養控除等(異動)申告書を出していなければ、ここで出します。生命保険料や地震保険料、小規模企業共済の掛金などを自分で払っていれば、保険料控除申告書も書きます。これらの様式は国税庁の「年末調整がよくわかるページ」に載っています。住宅ローン控除の2年目以後なら、住宅借入金等特別控除申告書(税務署から届きます)も使います。
- 1年分の報酬と天引きした税額を集計して、年税額を出す
令和8年分の表で給与所得控除後の金額を出し、社会保険料や基礎控除などの所得控除を引きます。速算表で税額を出し、住宅ローン控除があれば引きます。最後に102.1%を掛け、100円未満を切り捨てた額が年税額です。
- 11月までの天引きとの差を精算する
天引きが多すぎたら、差額を本人に返します。返す額は、年末調整をした月(納期の特例なら7〜12月分)に納める源泉所得税から差し引きます。足りなければ、年末調整をする月の報酬から天引きします。
- 納付書に書いて、源泉所得税を納める
精算の内容を、年末調整をした月分の納付書(所得税徴収高計算書)に書いて納めます。
返す額を差し引いて、納める税額が0円になっても、納付書は出します。「本税」欄を0にして税務署に提出します。e-Taxで送ることもできます。
つまずきやすいのは、返す額が大きいとき
給与から天引きする源泉所得税は、一人社長の会社では自分の分だけです。そのため、本人に返す額が、その月に納める源泉所得税より多くなることがあります。翌月から2か月たっても返しきれない見込みのときなどは、「年末調整過納額還付請求書 兼 残存過納額明細書」に源泉徴収簿の写しなどを付けて、税務署に出します。
計算は、給与ソフトや計算シートに任せます。時間を使うなら、申告書に書く控除に漏れがないかの確認がいいと思います。
私の会社は、freee会計のひとり法人プランに付く人事労務で、令和7年分の年末調整を済ませました。一覧では「本人情報」「家族情報」「保険料」「住宅ローン」「収入」の5項目ごとに確認済みかが表示され、進み具合は「確認前」から「完了」までの5段階で出ます。計算結果の画面には、課税給与所得金額から年調年税額(×102.1%)、差し引き税額まで、式つきで出ます。
1月は何を出す?税務署への源泉徴収票は、給与支払報告書で済む
令和8年分から、給与支払報告書を市区町村に出せば、税務署に源泉徴収票を出したものとみなされます。「源泉徴収票のみなし提出」という仕組みで、税務署へ源泉徴収票を別に出す必要はありません。
令和7年分までは、年末調整をした役員の報酬が年150万円を超えると、税務署にも源泉徴収票を出していました。令和8年分の一人社長の1月の提出は、次のとおりです。
- 市区町村へ: 給与支払報告書を、総括表と一緒に出します。出し先は、令和9年1月1日に社長が住んでいる市区町村です。eLTAX、光ディスク、書面のどれで出しても、みなし提出になります。
- 本人へ: 源泉徴収票を渡します。一人社長なら自分宛てですが、交付は引き続き必要です。
- 税務署へ: ほかに出す法定調書がなければ、源泉徴収票も法定調書合計表も要りません。報酬、料金、契約金及び賞金の支払調書や、社長個人に年15万円を超える家賃を払っているときの不動産の使用料等の支払調書など、ほかの法定調書を出すなら、それと合計表を出します。合計表の源泉徴収票の欄は書きません。
期限はどれも令和9年2月1日(月)です。
私の会社では、令和7年分の提出で、法定調書合計表をe-Taxで、給与支払報告書をeLTAXで出しました。令和8年分からは、ほかに税務署へ出す法定調書(税理士への報酬や、社長個人に払う家賃の支払調書など)がなければ、法定調書の提出はeLTAXの給与支払報告書だけで済みます。源泉所得税の納付書は、これとは別に1月12日(納期の特例なら1月20日)までに出します。
源泉徴収票は、もう作らなくていいんですか?
作ります。自分に渡す分が要るからです。国税庁が公開している入力用PDFなら、給与支払報告書に入力した内容が、本人用の源泉徴収票に写ります。
年末調整のあとも、確定申告が要るのは?
年末調整で税額が確定するので、多くの場合、確定申告は要りません。ただし、次に当てはまる人は確定申告をします(確定申告で税金が戻る人を除く)。
- 給与の年収が2,000万円を超える人
- 給与が1か所からだけで、給与・退職所得以外の所得の合計が20万円を超える人
- 同族会社の役員などで、その会社から貸付金の利子や資産の賃貸料などを受け取っている人
3つ目は、給与以外の所得が20万円以下でも確定申告が要る場合です(所得税法施行令262条の2)。同族会社は、株主(合同会社なら出資者)3人以下とその親族などで、株式(出資)の50%超を持つ会社です(法人税法2条10号)。株主(出資者)が社長1人の会社は、これに当たります。自宅の一部を会社に事務所として貸して家賃を受け取っている、会社にお金を貸して利子を受け取っているなら、金額が小さくても確定申告をします。当てはまるか迷うときは、所轄の税務署に確認してください。
税金が戻る側で、確定申告が要る年もあります。
- 多額の医療費を払った年、住宅ローンで家を買った年は、還付を受けるには確定申告が必要です。住宅ローン控除は、2年目以後は年末調整で受けられます。
- 確定申告をすると、ふるさと納税のワンストップ特例の申請は無効になります。申請した分も含めて、寄附金控除を計算します。
令和8年分の確定申告の期間は、令和9年2月16日(火)から3月15日(月)までです。還付申告は、2月15日以前でもできます。最後の報酬を11月30日以前に払った年も、新しい控除を受けるには確定申告などが要ります。
今の会計ソフトで、年末調整まで済む?
freee会計とマネーフォワード クラウド会計は、会計の料金の中に、社長1人分の給与計算と年末調整の道具が入っています。弥生会計 Nextは、給与ソフトを別に契約します。
| 会計ソフト | 給与・年末調整の道具 | 追加料金 |
|---|---|---|
| freee会計(法人の新プラン) | freee人事労務のミニマム相当(1人分)が付く | なし |
| マネーフォワード クラウド会計(ひとり法人) | クラウド給与・クラウド年末調整が基本料金に入る | なし |
| 弥生会計 Next | 弥生給与 Nextを別に契約 | 自動計算はベーシックライト(年36,000円+税)から |
freee会計。 ひとり法人などの法人向け新プランを契約していれば、freee人事労務のミニマム相当が1人分付きます。料金表では、ミニマムの年末調整は「書類作成」が対象で、「電子申告」と「データのCSV出力」は対象外です。付帯の人事労務のサポートは、メールのみです。
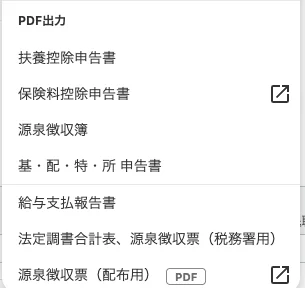
令和7年分の年末調整の画面では、「出力」の「PDF出力」に、源泉徴収簿、給与支払報告書、法定調書合計表と税務署用の源泉徴収票、配布用の源泉徴収票などが並びます。
マネーフォワード クラウド会計。 ひとり法人プランの基本料金に、クラウド給与とクラウド年末調整が入っています。給与の料金ページでは、ひとり法人プランの目安は「経営者1名」です。1月の提出まで電子でできるかは、申込前に確かめてください。
弥生会計 Next。 給与と年末調整は、別契約の弥生給与 Nextで行います。年末調整の自動計算と法定調書の自動作成は、ベーシックライト(年36,000円+税)からです。エントリーライト(年9,000円+税)とエントリー(年20,400円+税)は、年末調整の欄が「Web年調申告書」だけです。令和8年分の年末調整のプログラムは、「準備が整い次第、公開を予定」と案内されています(弥生給与 Next(公式サイト))。
国税庁の無料の道具。 会計ソフトに給与の機能がなくても、次の3つで進められます。
- 年末調整計算シート(Excel): 給与の総額や扶養親族の人数を入れると、計算の一部を自動でしてくれます。Excelが要ります。「令和8年用」がすでに掲載されています。
- 入力用PDF: 市区町村に出す給与支払報告書と、本人に渡す源泉徴収票を同時に作れます。
- e-Taxソフト(WEB版): 税務署に出す法定調書と合計表を作って送れます。法人は、代表者のマイナンバーカードでも送れます。
会計ソフトをまだ決めていない、または乗り換えを考えているなら、給与と年末調整まで料金内のfreeeかマネーフォワードが候補です。仕訳の件数や料金で比べるなら「一人社長が選ぶクラウド会計ソフトは?freee・マネーフォワード・弥生を比較」にまとめています。弥生会計 Nextを使い続けるなら、弥生給与 Nextを足すか、国税庁の計算シートと入力用PDFで済ませるかを選びます。
freee会計
法人向けの新プランに、freee人事労務のミニマム相当が1人分付きます。会計の料金のままで、社長1人分の給与計算と年末調整の書類作成まで使えます。
付帯の人事労務のサポートは、メールのみです。
マネーフォワード クラウド会計
ひとり法人プランの基本料金に、クラウド給与とクラウド年末調整が入っています。会計の料金のままで、社長1人分の給与計算と年末調整に使えます。
ひとり法人プランの利用人数は1名までです。
まとめ
会社に扶養控除等申告書を出していて、報酬が年2,000万円以下なら、その年最後の報酬のときに、会社として自分の年末調整をします。
令和8年分は、基礎控除の引上げなどが12月の年末調整で初めて反映されます。最後の報酬を11月30日以前に払う年は、新しい控除を受けるのに確定申告などが要ります。
1月は、源泉所得税を1月12日(納期の特例なら1月20日)までに納めます。2月1日までに、市区町村へ給与支払報告書を出し、自分に源泉徴収票を渡します。給与支払報告書を出せば、税務署に源泉徴収票を出す必要はありません。
道具は、freeeかマネーフォワードなら会計の料金の中にあります。弥生会計 Nextなら、弥生給与 Nextを足すか、国税庁の計算シートと入力用PDFを使います。
Sources
- URL: https://www.nta.go.jp/taxes/shiraberu/taxanswer/gensen/2665.htm Title: No.2665 年末調整の対象となる人(令和8年4月1日現在法令等) Checked: 2026-09-28 Supports: 年末調整は「役員または使用人」の給与から源泉徴収した所得税と年税額の差額を精算するもの、対象は扶養控除等(異動)申告書を年末調整を行う日までに提出している一定の人、給与の総額が2,000万円を超える人は除く
- URL: https://www.nta.go.jp/taxes/shiraberu/taxanswer/hojin/5200.htm Title: No.5200 役員の範囲(令和7年4月1日現在法令等) Checked: 2026-09-28 Supports: 使用人以外の者で法人の経営に従事しているものに「合名会社、合資会社および合同会社の業務執行社員」が含まれること(法人税法2条15号の役員)
- URL: https://laws.e-gov.go.jp/law/417AC0000000086 Title: 会社法 第599条(持分会社の代表) Checked: 2026-09-28 Supports: 業務を執行する社員が持分会社を代表し、定款等で業務執行社員の中から代表社員を定められること
- URL: https://www.nta.go.jp/taxes/shiraberu/taxanswer/hotei/7441.htm Title: No.7441 「不動産の使用料等の支払調書」の提出範囲等(令和8年4月1日現在法令等) Checked: 2026-09-28 Supports: 不動産の使用料等を支払う法人は、同一人に年15万円を超えて支払う場合に支払調書を提出すること(法人に家賃のみを払う場合は不要)
- URL: https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1140.htm Title: No.1140 生命保険料控除(令和8年4月1日現在法令等) Checked: 2026-09-28 Supports: 新契約は平成24年1月1日以後に締結した保険契約等であること、23歳未満の扶養親族を有する場合の新生命保険料の控除の上限60,000円
- URL: https://laws.e-gov.go.jp/law/340AC0000000033 Title: 所得税法 第190条(年末調整)・第157条第1項第1号 Checked: 2026-09-28 Supports: 給与等の支払者が、その年最後に給与等の支払をする際に過不足を精算し、不足額を翌月10日までに納付すること。157条1項1号の同族会社は法人税法2条10号の同族会社を指すこと
- URL: https://www.nta.go.jp/publication/pamph/gensen/nencho2026/pdf/101.pdf Title: 令和8年分 年末調整のしかた(表紙・p.2) Checked: 2026-09-28 Supports: 年末調整に係る源泉所得税の納期限 令和9年1月12日(火)、納期の特例は令和9年1月20日(水)、納期の特例の納期(7〜12月分は翌年1月20日)、納付税額がなくても「本税」欄0の納付書を提出
- URL: https://www.nta.go.jp/publication/pamph/gensen/nencho2026/pdf/102.pdf Title: 令和8年分 年末調整のしかた p.3〜4「Ⅰ 昨年と比べて変わった点」 Checked: 2026-09-28 Supports: 令和8年12月1日施行・令和8年分以後に適用、基礎控除の表(令和8・9年分、令和10年分以後、収入が給与だけの場合の年収)、給与所得控除の最低保障額65万円→74万円、扶養親族等の所得要件58万円→62万円(給与だけなら123万円→136万円)、23歳未満の扶養親族がいる場合の一般生命保険料控除、令和8年11月までの源泉徴収事務に変更はなく12月の年末調整で精算すること、新たに要件を満たした親族は扶養控除等(異動)申告書の提出が必要
- URL: https://www.nta.go.jp/publication/pamph/gensen/nencho2026/pdf/103.pdf Title: 令和8年分 年末調整のしかた p.5〜6「Ⅱ 年末調整とは」 Checked: 2026-09-28 Supports: 扶養控除等(異動)申告書を提出している人の全員について行うこと、対象とならない人(2,000万円超、乙欄適用者)、対象とならない人は確定申告で税額の精算をすることになること、1か所から給与を受ける人で申告書を出していない人には提出を指導すること、年末調整は本年最後に給与の支払をする時(通常12月)に行うこと
- URL: https://www.nta.go.jp/publication/pamph/gensen/nencho2026/pdf/104.pdf Title: 令和8年分 年末調整のしかた p.7「1 年末調整の手順」 Checked: 2026-09-28 Supports: 申告書の受理と確認 → 年税額の計算 → 過不足額の精算・納付の流れ
- URL: https://www.nta.go.jp/publication/pamph/gensen/nencho2026/pdf/105.pdf Title: 令和8年分 年末調整のしかた p.8〜11「2 各種控除額の確認」 Checked: 2026-09-28 Supports: 令和8年分の申告書7種の正式名と対応する控除、兼用様式、様式の掲載場所(年末調整がよくわかるページ)、年末調整を行う時までに申告があればそれに基づいて年末調整を行うこと
- URL: https://www.nta.go.jp/publication/pamph/gensen/nencho2026/pdf/109.pdf Title: 令和8年分 年末調整のしかた p.35〜38「3 年税額の計算」 Checked: 2026-09-28 Supports: 年税額の計算手順(給与所得控除後の金額、所得控除、速算表、住宅借入金等特別控除)、102.1%、年末調整計算シート
- URL: https://www.nta.go.jp/publication/pamph/gensen/nencho2026/pdf/110.pdf Title: 令和8年分 年末調整のしかた p.39〜41「4 過不足額の精算」 Checked: 2026-09-28 Supports: 年調年税額の100円未満切捨て、過納額は年末調整をした月分(納期の特例は7〜12月分)の源泉徴収税額から差し引いて還付、不足額は年末調整をする月分の給与から徴収、翌月から2か月を経過しても還付しきれない見込みの場合などは年末調整過納額還付請求書 兼 残存過納額明細書を源泉徴収簿の写し等を添付して税務署に提出
- URL: https://www.nta.go.jp/publication/pamph/gensen/nencho2026/pdf/111.pdf Title: 令和8年分 年末調整のしかた p.42「5 税額の納付と所得税徴収高計算書(納付書)の記載」 Checked: 2026-09-28 Supports: 年末調整をした月分の納付書に記載して納付、納付する税額がない場合も納付書を税務署に提出(e-Taxでも送信可)
- URL: https://www.nta.go.jp/publication/pamph/gensen/nencho2026/pdf/113.pdf Title: 令和8年分 年末調整のしかた p.44〜46「Ⅳ 令和9年分の給与の源泉徴収事務」 Checked: 2026-09-28 Supports: 扶養控除等(異動)申告書は毎年最初に給与の支払を受ける日の前日までに提出すること
- URL: https://www.nta.go.jp/users/gensen/nencho/pdf/02.pdf Title: 令和8年分 年末調整についてのお知らせ(リーフレット) Checked: 2026-09-28 Supports: 納期限(令和9年1月12日、納期の特例は1月20日)、源泉徴収票などの法定調書の交付・提出期限 令和9年2月1日(月)、年末調整計算シート(Excel、Microsoft Excelが必要)
- URL: https://www.nta.go.jp/users/gensen/2026kiso/pdf/0026005-024.pdf Title: 令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A(令和8年5月 国税庁) Checked: 2026-09-28 Supports: 施行日と適用(Q1-1)、令和8年11月までの源泉徴収事務に変更なし(Q1-1)、最後の給与を令和8年11月30日以前に支払った場合は改正後の控除等が年末調整で適用されず確定申告等が必要(Q1-3)
- URL: https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/gensen/pdf/2026bun_06.pdf Title: 令和8年分 給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書 Checked: 2026-09-28 Supports: 兼用様式の正式名、右上の「令和8年12月年末調整用」、令和8年分の基礎控除額の区分
- URL: https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/gensen/pdf/2025bun_06.pdf Title: 令和7年分 給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書 Checked: 2026-09-28 Supports: 令和7年分の基礎控除額の区分(95万円・88万円・68万円・63万円・58万円)、様式名が令和8年分と年分以外同じこと
- URL: https://www.nta.go.jp/users/gensen/nencho/index.htm Title: 年末調整がよくわかるページ(国税庁) Checked: 2026-09-28 Supports: 年末調整の申告書の様式の掲載場所(「年末調整のしかた」p.8の注による)
- URL: https://www.nta.go.jp/publication/pamph/hotei/tebiki2026/PDF/00.pdf Title: 令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引(表紙) Checked: 2026-09-28 Supports: 法定調書の提出期限 令和9年2月1日(月)、令和9年1月から給与支払報告書を市区町村に提出した場合は税務署への源泉徴収票の提出が不要
- URL: https://www.nta.go.jp/publication/pamph/hotei/tebiki2026/PDF/01.pdf Title: 同 手引 p.1〜2「第1章 法定調書の提出期限等について」 Checked: 2026-09-28 Supports: 6種類の法定調書をe-Taxソフト(WEB版)で作成・提出できること、法定調書は合計表と併せて提出すること
- URL: https://www.nta.go.jp/publication/pamph/hotei/tebiki2026/PDF/02.pdf Title: 同 手引 p.3〜5「第2章 給与所得の源泉徴収票(給与支払報告書)」 Checked: 2026-09-28 Supports: 源泉徴収票のみなし提出の特例と受給者への交付は引き続き必要なこと、給与支払報告書の提出先(受給者の令和9年1月1日現在の住所地の市区町村)・方法(eLTAX、光ディスク等、書面)・期限(令和9年2月1日)、給与支払報告書と受給者交付用源泉徴収票を同時作成できる入力用PDF
- URL: https://www.nta.go.jp/publication/pamph/hotei/tebiki2026/PDF/13.pdf Title: 同 手引 p.38「e-Taxソフト(WEB版)のご利用方法」 Checked: 2026-09-28 Supports: 法定調書と合計表をe-Taxソフト(WEB版)で作成・送信できること、法人は代表者のマイナンバーカードも利用できること
- URL: https://www.nta.go.jp/users/gensen/hotei/index/pdf/0026004-098.pdf Title: 源泉徴収票(給与所得・公的年金等)のみなし提出の特例に関するQ&A(令和8年4月 国税庁 課税総括課) Checked: 2026-09-28 Supports: 令和8年分から給与支払報告書を市区町村に提出すれば税務署への源泉徴収票の提出が不要(問1)、受給者本人への交付は必要(問3)、eLTAX・光ディスク等・書面のいずれでもみなし提出(問4)、改正前の役員の提出範囲は年150万円超(問7)、合計表は他の法定調書を税務署に出す場合だけ必要で源泉徴収票の欄は記載不要、給与支払報告書は総括表と併せて提出(問8)
- URL: https://www.nta.go.jp/taxes/shiraberu/taxanswer/gensen/2505.htm Title: No.2505 源泉所得税及び復興特別所得税の納付期限と納期の特例(令和8年4月1日現在法令等) Checked: 2026-09-28 Supports: 給与の支給人員が常時10人未満の源泉徴収義務者は半年分をまとめて納められる特例があること
- URL: https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1900.htm Title: No.1900 給与所得者で確定申告が必要な人(令和8年4月1日現在法令等) Checked: 2026-09-28 Supports: 大部分の給与所得者は年末調整で納税が完了すること、確定申告が必要な人(給与の年収2,000万円超、給与以外の所得の合計20万円超、同族会社の役員などでその同族会社から貸付金の利子や資産の賃貸料などを受け取っている人)
- URL: https://laws.e-gov.go.jp/law/340CO0000000096 Title: 所得税法施行令 第262条の2(給与所得以外の所得が少額であつても確定申告書の提出を要する場合) Checked: 2026-09-28 Supports: 同族会社の役員等が法人から貸付金の利子や資産を事業の用に供することによる対価を受ける場合の扱い(条の見出し)
- URL: https://laws.e-gov.go.jp/law/340AC0000000034 Title: 法人税法 第2条(定義)第10号・第14号 Checked: 2026-09-28 Supports: 同族会社の定義(株主等の三人以下と特殊関係者が発行済株式等の百分の五十超を有する会社、2条10号)、株主等に合同会社の社員その他法人の出資者が含まれること(2条14号)
- URL: https://www.nta.go.jp/publication/pamph/gensen/nencho2026/pdf/310.pdf Title: 還付申告に当たっての注意事項~給与所得者用~ Checked: 2026-09-28 Supports: 多額の医療費を支払った場合や令和8年中に住宅をローンで購入した場合で還付を受ける方は確定申告が必要、令和8年分の確定申告期間(令和9年2月16日〜3月15日)と還付申告は2月15日以前も可能、確定申告を行う方はワンストップ特例の申請が無効
- URL: https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1211-1.htm Title: No.1211-1 住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)(令和8年4月1日現在法令等) Checked: 2026-09-28 Supports: 給与所得者は最初の年分は確定申告、2年目以後は年末調整で控除を受けられること
- URL: https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/gensen/annai/nencho_keisan/index.htm Title: 年末調整計算シート(国税庁) Checked: 2026-09-28 Supports: 年末調整計算シートの掲載場所、ダウンロードのリンク文言「年末調整計算シート(令和8年用)」
- URL: https://support.freee.co.jp/hc/ja/articles/29650861420185 Title: freee会計 法人新プランに付帯する「ひとり法人(会計プラン付帯)」について – freee ヘルプセンター Checked: 2026-09-28 Supports: freee会計の法人新プランにfreee人事労務ミニマムプラン相当の機能が1ID分付くこと、freee会計の料金のみで利用できること、1人の給与明細を確定できること、メールサポートのみ
- URL: https://support.freee.co.jp/hc/ja/articles/203309710 Title: freee人事労務のプラン・料金について – freee ヘルプセンター Checked: 2026-09-28 Supports: ミニマムの年末調整は「年末調整に関する書類作成」が対象、「年末調整の電子申告」「年末調整データCSV出力」は対象外(-)、給与計算の機能
- URL: https://biz.moneyforward.com/accounting/smb/price/ Title: 小規模〜中小企業向け料金プラン - マネーフォワード クラウド会計 Checked: 2026-09-28 Supports: ひとり法人プランの利用人数1名まで、12サービス(クラウド給与・クラウド年末調整を含む)が基本料金に含まれること
- URL: https://biz.moneyforward.com/payroll/price/ Title: 価格・料金プラン - 給与計算ソフト「マネーフォワード クラウド給与」 Checked: 2026-09-28 Supports: ひとり法人プランの目安「経営者1名」、クラウド給与を含む12サービス
- URL: https://www.yayoi-kk.co.jp/kyuyo/ Title: クラウド給与計算ソフト「弥生給与 Next」給与・勤怠・労務のデジタル化【公式】 Checked: 2026-09-28 Supports: プラン別の年末調整の機能(エントリーライト・エントリーはWeb年調申告書のみ、ベーシックライト以上で年末調整自動計算・法定調書自動作成)、年契約の料金(エントリーライト9,000円、エントリー20,400円、ベーシックライト36,000円、税抜)、令和8年分の年末調整に対応したプログラムは準備が整い次第公開予定